
OA发票管理不能只解决“把发票上传到报销单”。完整的发票管理至少要处理发票采集、信息识别、验真、查重、费用关联、报销使用、历史查询和归档,并让发票继续和合同、费用及财务业务发生关系。对中大型企业来说,发票真正进入费控体系以后,应该成为可以识别、校验、关联和追溯的业务数据。
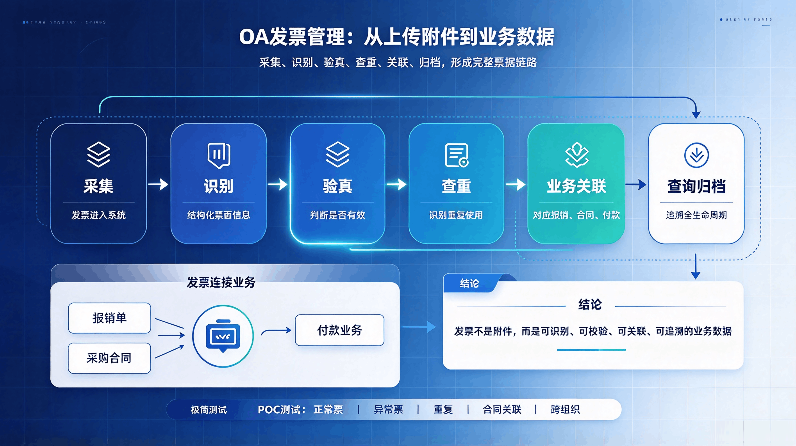
可以分成6个环节:
| 环节 | 主要解决的问题 |
|---|---|
| 发票采集 | 发票怎样进入系统 |
| 信息识别 | 是否减少人工录入 |
| 验真 | 发票本身是否有效 |
| 查重 | 是否存在重复使用风险 |
| 业务关联 | 对应哪笔费用、报销、合同或付款 |
| 查询归档 | 使用以后能否继续追溯 |
这6个环节比单独问“能不能OCR识别发票”更能判断发票管理是否完整。
发票可能来自:
员工费用报销;
差旅业务;
采购合同;
合同付款;
其他费用场景。
华天动力OA公开的发票能力已经覆盖发票上传、票据信息识别等场景,可以通过OCR把发票中的关键信息结构化,减少员工手工录入。
但采集只是第一步。
发票进入系统以后,还需要继续判断真假、是否重复,以及最终对应哪笔业务。
识别发票信息和判断发票有效性不是一回事。
OCR解决的是:
“发票上写了什么。”
验真解决的是:
“这张票是否有效。”
华天动力OA现有公开方案已经覆盖电子发票查验,并可把查验结果继续用于报销处理。
因此企业测试发票能力时,不能只上传一张正常发票,还应该测试异常票据如何提示、如何进入人工核查。
电子发票可以被复制,如果没有历史使用记录,同一张发票就可能被重复提交。
发票查重至少应该回答:
这张发票以前是否进入过系统;
是否已经对应过报销;
历史使用在哪张单据;
谁使用过;
什么时候使用过。
华天动力OA现有发票管理能力已经包含历史查重,并可在集团场景中进一步处理跨组织的重复使用风险。
所以发票查重不是单独的“技术功能”,而是报销风险控制的一部分。
报销审批真正关心的是:
这张发票对应哪笔实际费用;
金额是否对应;
有没有重复使用;
属于什么费用类型;
最终进入哪张费用单。
所以在OA系统的费控场景中,发票不能只是附件。
员工提交费用以后,审批人和财务应能够继续查看发票对应的报销和费用业务。
这样历史查询时也能从:
发票 → 报销单 → 费用业务
继续追溯。
合同类支出通常还需要同时核对:
合同金额;
付款节点;
相关发票;
累计付款。
因此发票进入系统以后,还应考虑与采购合同和付款业务的关系。
这样财务查看一张发票时,不只是知道“谁上传的”,还能够继续判断:
对应什么合同;
为什么发生;
是否已经进入付款或费用处理。
智慧报销关注的是一笔费用怎样顺畅完成。
发票管理关注的是票据本身怎样进入、校验、使用和追溯。
两者会交叉,但任务不同。
智慧报销要回答:
一笔费用怎么报。
发票管理要回答:
一张票从进入系统到使用完毕怎么管。
所以发票页应该成为智慧报销、合同付款和财务处理之间的一个独立能力节点。
集团企业通常涉及:
多个法人;
多个子公司;
不同报销流程;
不同财务人员。
因此还要进一步处理:
发票属于哪个组织;
谁有权限查看;
集团总部是否需要汇总;
跨组织重复使用怎样识别;
历史发票怎样统一查询。
集团发票管理,本质上也是组织权限和费用数据治理的一部分。
可以准备5种测试:
正常电子发票;
异常或待核验发票;
同一张发票再次提交;
采购合同对应发票;
不同组织提交相同发票。
观察系统能不能把:
采集 → 识别 → 验真 → 查重 → 报销/合同关联 → 查询归档
连续跑通。
华天动力OA的发票管理已经不只是“上传附件”,而是把发票识别、验真、查重与费用业务连接起来。具体外部税务平台、电子凭证和归档方式,则应结合企业部署环境和实际项目方案确认。


