
OA费控系统不是简单的电子报销工具,而是一套把费用制度、预算、事前申请、费用执行、合同付款、财务处理和数据分析连接起来的费用管理体系。它解决的不只是“钱怎么报”,还包括“费用该不该发生、有没有预算、按什么规则审批、付款依据是什么,以及最后怎样进入财务”。
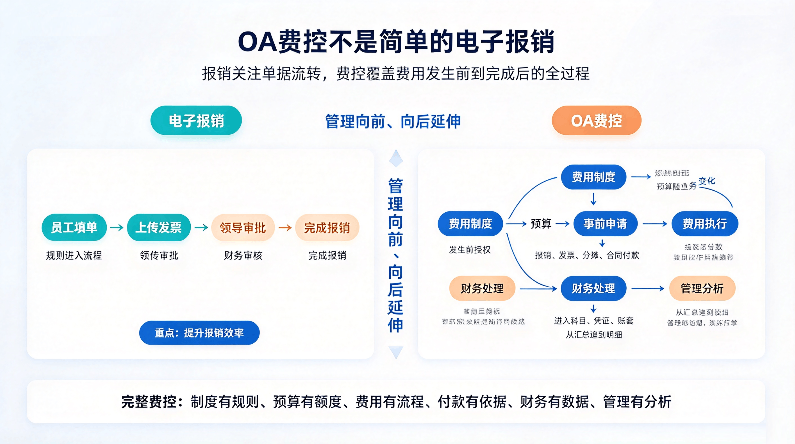
电子报销主要解决一张费用单怎样流转:
员工填单;
上传发票;
领导审批;
财务审核;
完成报销。
它首先提升的是报销效率。
OA费控则把管理范围向前、向后同时延伸。
向前要判断:
费用有没有必要发生;
有没有预算;
是否需要提前申请;
应该按什么制度审批。
向后还要继续处理:
合同付款;
财务数据;
不同公司账套;
费用分析。
因此两者可以用一句话区分:
报销关注一张单据怎么处理,费控关注一笔费用从发生前到完成后的全过程。
可以从六个层面理解。
规定不同费用、人员、金额和业务场景应该怎样执行。
例如差旅场景可以根据员工职级和出差城市配置补助标准,不同金额还可以进入不同审批路径。
预算回答:
还有多少钱可以使用。
预算如果只用于年初编制、月底统计,就很难约束日常费用。
华天动力OA可以把预算接入费用审批过程,让预算随实际业务持续变化。
可以提前判断的费用尽量在发生前完成授权。
例如:
出差申请;
借支申请;
采购申请;
大额费用申请。
费用发生以后进入具体业务处理,包括:
借支;
报销;
发票;
费用分摊;
合同付款等。
费用审批结束后,还要继续进入:
财务科目;
凭证;
财务系统;
对应公司账套。
OA费控不能把“审批结束”作为费用管理终点。
费用最终还会形成:
预算执行;
部门费用;
项目费用;
费用科目;
合同付款;
集团费用等分析数据。
管理层看到的不应该只有“花了多少钱”,还要能够继续判断:
钱花在哪里、为什么花、预算执行是否正常。
预算和实际费用如果分开运行,会出现几个典型问题:
员工报销时不知道余额;
审批人无法判断费用状态;
财务月底才能发现超支;
管理数据长期滞后。
华天动力OA经费报销可以关联预算科目,查看预算余额,并通过冻结、扣减和回写等动作让预算直接参与费用执行过程。
预算由此从静态计划变成业务控制手段。
企业的大量支出并不来自员工报销。
还包括:
采购合同;
服务合同;
项目合同;
周期付款;
阶段付款。
因此完整费控不能只管理员工个人费用,还要把:
合同、付款计划、付款申请和实际支付
纳入费用管理范围。
集团企业除了费用本身,还要处理组织问题:
多组织;
多法人;
数据隔离;
总部汇总;
不同子公司不同预算科目;
不同财务系统和账套。
集团费控因此多了一层管理要求:
统一规则、分级执行、数据隔离、集团汇总。
可以看六个问题:
如果只能解决其中前两三项,更接近电子报销或单点费用管理。
如果制度、预算、费用、付款、财务和分析能够连续运行,才形成完整的OA费控体系。
华天动力OA通过工作流、预算、组织权限和系统集成,把这些原本分散的费用业务放进同一套OA系统中管理。


