
在OA费控系统中,预算控制和费用标准控制是两套不同但需要协同运行的机制。对于企业来说,OA系统既要控制整体预算额度,也要让费用规则进入具体审批流程。**预算控制的是整体额度,费用标准控制的是单笔费用行为。**有预算,不代表这笔费用一定符合制度;费用符合制度,也不代表对应预算一定充足。
| 对比项 | 预算控制 | 费用标准控制 |
|---|---|---|
| 核心问题 | 还有多少钱能花 | 这一笔应该怎么花 |
| 管理对象 | 部门、项目、科目等整体额度 | 具体费用行为 |
| 典型判断 | 是否有可用余额 | 是否符合正常费用规则 |
| 控制时点 | 申请、报销、预算执行 | 申请、审批、报销 |
| 异常情况 | 预算不足、超预算 | 超出正常标准、需要特殊审批 |
| 主要作用 | 防止总额失控 | 防止单笔费用失控 |
企业费用管理如果缺少其中任何一套,控制都会出现明显空档。
假设一个部门还有20万元差旅预算。
员工提交一笔差旅费用。
从预算角度看,只要这笔费用没有超过可用余额,就具备资金条件。
但企业费用制度还可能要求:
不同金额由不同层级审批;
不同岗位人员采用不同审批路径;
特殊费用需要额外说明。
因此:
“预算够不够”只是第一类问题。
企业还需要回答:
“这笔费用是否属于正常管理范围”。
这也是为什么只有预算管理,还不能等同于完整的OA费控。
反过来也一样。
假设某一笔费用完全符合企业正常制度,但对应部门的预算已经不足。
此时这笔费用在制度层面没有问题,却在额度层面发生了冲突。
所以:
费用标准解决单笔合规性,预算管理解决整体资源约束。
两套规则必须同时成立。
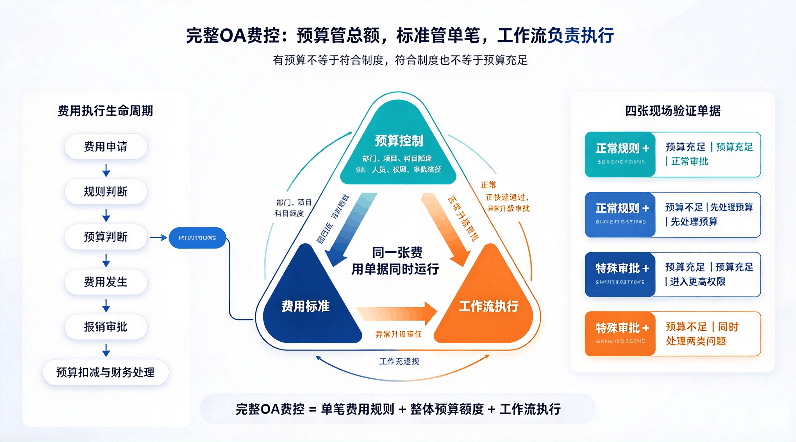
企业可以把预算和费用标准理解成两个判断轴。
| 费用状态 | 预算状态 | 处理方向 |
|---|---|---|
| 符合正常规则 | 预算充足 | 正常进入审批 |
| 符合正常规则 | 预算不足 | 先处理预算问题 |
| 触发特殊审批 | 预算充足 | 进入更高权限流程 |
| 触发特殊审批 | 预算不足 | 同时处理制度和预算问题 |
这张表也是企业选型OA费控系统时非常值得现场验证的一组场景。
如果系统只能处理第一种“完全正常”的单据,而遇到后三种情况就需要大量线下沟通,费控能力就还不完整。
华天动力OA经费报销能够把预算直接关联到费用流程。
员工选择预算科目以后,可以查看预算余额;
单据提交后冻结对应金额;
审批通过后完成预算扣减;
审批未通过则进行回写。
这种机制能够避免一笔预算在多张审批中的单据里被重复占用。
因此,OA预算管理并不是“事后看还剩多少钱”,而是参与费用执行全过程。
预算具有比较明确的数字逻辑:
有多少额度、已经用了多少、还剩多少。
费用制度则往往需要结合业务条件。
例如:
费用金额不同;
人员岗位不同;
业务类型不同;
对应的审批权限也可能不同。
因此费用标准要真正执行,离不开工作流。
华天动力OA可以根据报销金额、员工职级等条件设置不同审批路径,使正常费用与需要更高权限处理的费用进入不同流程。
费用管理不应该只在最终报销时一次检查完。
更合理的生命周期是:
费用申请
先判断业务是否需要提前审批。
↓
规则判断
根据金额、人员等业务条件确定审批路径。
↓
预算判断
确认对应费用额度是否可用。
↓
费用发生
形成真实费用。
↓
报销审批
根据实际金额重新进入费用和预算控制。
↓
审批完成
预算扣减并进入后续财务处理。
这样才能把企业费用管理从“事后报销”转向全过程费控。
第一张:
符合正常规则 + 预算充足。
看正常费用是否能够顺畅处理。
第二张:
符合正常规则 + 预算不足。
看系统如何处理预算异常。
第三张:
需要更高审批权限 + 预算充足。
看工作流能否正确升级。
第四张:
需要更高审批权限 + 预算不足。
看两种异常是否能够同时被识别和处理。
与其看一张功能清单,不如让厂商现场跑完这四种费用状态。
最终可以把两种控制记成一个简单公式:
完整OA费控 = 单笔费用规则 + 整体预算额度 + 工作流执行。
三者能够在同一张真实费用单据上同时运行,预算和费用标准才真正形成闭环,OA系统也才真正从电子审批工具进入企业费控体系。


