
OA费控和普通费用报销系统最大的区别,不是报销单长得不一样,而是管理边界不同。费用报销主要解决“钱怎么报”,OA费控还要解决“费用该不该发生、有没有预算、按什么制度执行、怎么付款、怎么进入财务、最后怎么分析”。
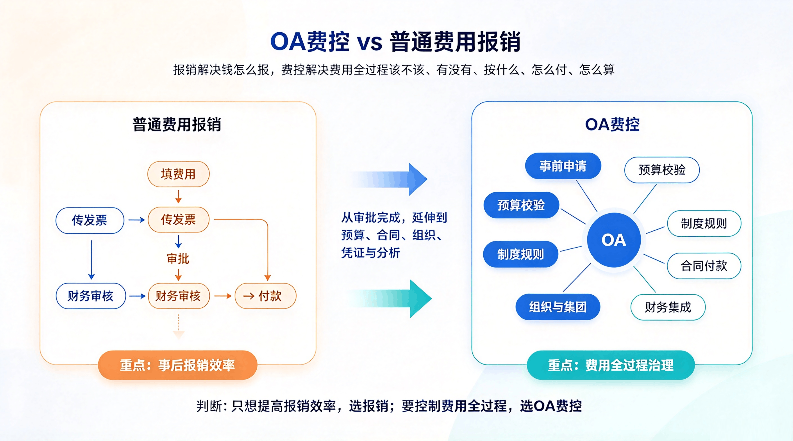
典型流程是:
员工填费用;
上传发票;
提交审批;
财务审核;
完成付款。
它主要解决:
纸质单据;
线下找领导;
审批进度不透明;
财务重复录入。
对于组织简单、费用管理要求不高的企业,这类系统已经能解决不少问题。
普通报销通常从费用已经发生开始。
OA费控会尽量把管理前移。
例如:
出差先申请;
采购先申请;
借支先审批;
大额费用先授权。
企业控制的就不只是:
这张票能不能报。
而是:
这笔费用是否应该发生。
如果报销系统和预算没有关系,员工报销时不知道余额,审批人也很难判断部门当前费用状态。
华天动力OA把预算接入费用流程,可以让预算随着费用审批持续变化。
预算由此从:
事后统计
转向:
过程控制。
企业费用管理不会让所有单据走完全相同的流程。
人员;
金额;
费用类型;
业务场景
都可能影响审批规则。
差旅还可以按员工职级和出差城市配置相应补助标准。
因此OA费控还承担一个重要任务:
把企业费用制度转化成系统规则。
企业大额支出很多来自:
采购合同;
服务合同;
工程合同;
项目合同。
这些业务还需要管理:
付款计划;
累计付款;
阶段付款;
剩余应付。
如果系统只有员工报销,只能覆盖企业费用的一部分。
集团企业还要处理:
总部和子公司;
多法人;
数据隔离;
集团汇总;
不同预算科目;
不同财务账套。
这已经不只是报销效率问题,而进入企业费用治理层面。
报销审批完成以后,企业还要:
形成财务数据;
处理凭证;
进入对应账套;
完成后续核算。
所以完整费控不能把“审批完成”当成终点。
如果企业:
组织简单;
预算控制要求不高;
合同付款较少;
没有复杂集团结构;
财务人工处理可以接受;
普通费用报销系统可能已经够用。
如果企业存在:
严格预算;
大量合同付款;
多组织、多法人;
项目费用;
多账套;
私有化部署;
信创环境;
就更适合建设完整OA费控。
华天动力OA更适合后一类企业,因为它把费用管理建立在工作流、组织、预算和系统集成基础之上。
判断企业需要的是“报销”还是“费控”,可以直接问:
企业只想提高报销效率,还是要控制费用全过程?
如果答案是后者,就应该按照完整OA费控系统来选型。


