OA费控数据分析看什么?预算执行、部门、项目和集团费用怎么分析

OA费控数据分析需超越基础图表,聚焦预算执行率、部门费用趋势、项目异常、集团差异及业务动因。重点分析预算总额 支出 冻结 余额、组织层级、项目额度、费用科目及审批状态五类数据,强调冻结金额对可用预算的影响,并区分年度与月度执行监控。
关键词: OA费控,预算执行,部门费用,项目分析,费用科目
发布时间: 2026-10-16 作者: 华天动力-赵磊
OA费控数据分析看什么?预算执行、部门、项目和集团费用怎么分析
首页 > OA研究院 > OA基础知识 > OA费控数据分析看什么?预算执行、部门、项目和集团费用怎么分析

OA系统里的费控数据分析,不是做几个费用饼图。管理层真正关心的是:预算执行到什么程度、哪些费用正在审批、哪个部门增长最快、哪个项目发生异常、集团各公司费用有什么差异,以及能不能从汇总数字继续找到具体业务原因。
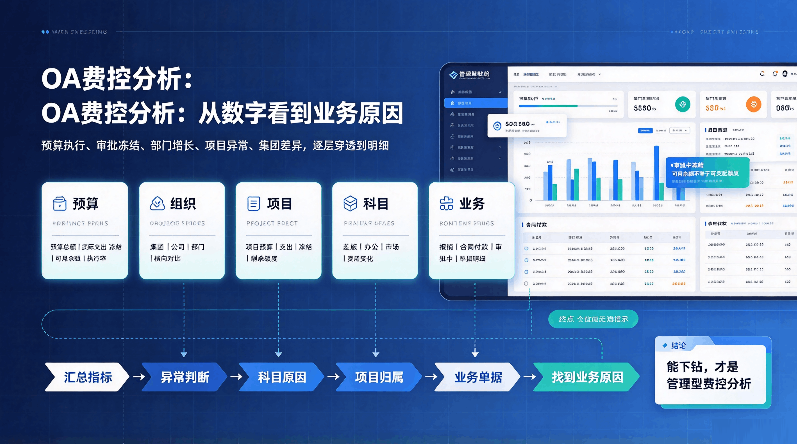
OA费控分析主要看哪些数据?

可以先分成5类:

分析视角 重点指标
预算 预算总额、支出、冻结、余额、执行率
组织 集团、公司、部门费用
项目 项目预算、项目支出、冻结、剩余额度
科目 差旅、办公、市场等费用变化
业务 报销、合同付款、审批中费用及明细

这5类数据组合起来,才能从“花了多少钱”继续判断“为什么这样花”。

费控分析为什么首先要看预算?

预算分析至少要区分:

预算总额;

实际支出;

审批中冻结;

可用余额。

为什么要单独看冻结?

因为审批中的费用虽然还没有正式支出,但已经可能影响后续可用额度。

如果报表只看“已发生费用”,管理层就可能高估实际可用预算。

华天动力OA的预算执行过程中,费用提交、审批通过和驳回会分别影响冻结、扣减和回写,因此预算分析可以继续反映执行状态。

年度和月度预算分别看什么?

年度预算回答:

全年盘子用了多少。

月度预算回答:

当前月份费用有没有过快消耗。

企业可以继续比较:

年度执行率;

月度执行情况;

剩余月份额度;

不同科目消耗速度。

季度趋势可以通过月度数据汇总观察,而不需要把季度作为独立标准预算周期。

部门费用分析应该看什么?

部门分析不只是排名。

还可以继续看:

部门总费用;

主要费用科目;

预算执行率;

费用变化趋势;

异常增长;

审批中费用。

如果销售部费用上涨,需要进一步判断:

是差旅增长;

市场活动增加;

还是项目费用归属变化。

因此OA系统里的部门费用分析,最好能够从汇总继续查看业务明细。

项目费用为什么要单独分析?

项目型企业只看部门费用是不够的。

同一个员工可能同时服务多个项目。

项目经理更关心:

项目预算多少;

已经支出多少;

正在审批多少;

还剩多少;

费用主要花在哪里。

项目费用分析能够帮助及时发现:

预算消耗过快;

某类费用异常;

项目接近超支。

费用科目分析有什么价值?

费用科目分析可以回答:

差旅花了多少;

办公费变化多少;

市场费用集中在哪些部门;

哪些科目接近预算线。

它特别适合发现跨部门共同问题。

例如多个部门差旅同时明显增长,原因可能来自公司整体业务变化,而不是单个部门管理异常。

合同付款为什么也应该进入费控分析?

对于制造、工程和项目型企业,费用并不都来自员工报销。

合同付款往往是更大的资金支出。

因此费控分析还应该关注:

合同应付;

累计付款;

剩余应付;

即将到期的付款;

不同项目或组织的付款分布。

这样费用分析才能覆盖员工费用和合同支出两类主要资金场景。

集团费控分析和单公司有什么不同?

集团企业还需要从组织维度横向比较。

例如:

不同子公司费用;

不同工厂预算执行;

各公司差旅;

项目费用;

合同付款。

总部既需要看集团总盘,也要能进入某一家下属单位查看原因。

因此集团分析更适合形成:

集团 → 公司 → 部门/项目 → 单据

逐层穿透。

为什么“能下钻”比图表数量更重要?

看到一张图:

“本月差旅费上涨30%”

只能说明发生了什么。

管理者下一步一定会问:

为什么?

哪个部门?

哪些项目?

对应哪些费用单?

如果系统只能看图,不能继续查看明细,这类分析主要是展示价值。

管理型费控分析需要做到:

从指标找到业务原因。

冻结金额为什么值得单独分析?

冻结金额代表正在审批中的潜在支出。

如果某部门剩余预算100万元,但已经有80万元审批中费用,那么实际可支配空间就不能仍按100万元理解。

所以冻结金额的意义是:

让管理者看到已经申请、尚未完成的未来支出压力。

怎么判断费控分析是不是有用?

建议从一个异常数字反向查。

例如:

某部门本月费用突然增长。

连续查看:

费用科目;

具体项目;

业务单据;

审批过程。

如果从汇总指标可以一直追到具体业务,费控分析才真正具备管理价值。

华天动力OA的费控分析建立在预算、组织、项目和费用流程数据之上,更适合把“看到数字”进一步变成“找到原因”。

文章列表
OA费控系统是什么?预算、报销、发票、付款和财务如何形成闭环
OA费控系统是覆盖费用全生命周期的管理体系,涵盖费用制度、预算管控、事前申请、费用执行、合同付款、财务处理与数据分析,实现预算、报销、发票、付款和财务闭环管理,区别于仅聚焦单据流转的电子报销系统。
OA费控系统有哪些功能?企业费控完整功能清单
OA费控系统需覆盖费用标准、预算管理、事前申请、借支报销、费用分摊、合同付款、业财集成、集团多组织及数据分析等10项核心能力,实现从事前授权到事后分析的全流程闭环管控。
OA费控和普通费用报销系统有什么区别?
OA费控和普通费用报销系统有什么区别?
OA费控与普通费用报销系统核心区别在于管理边界:后者聚焦事后报销流程(填单、审批、付款),解决纸质化与效率问题;前者强调事前控制,覆盖预算联动、制度执行、付款集成及财务分析,实现费用全生命周期管理。
OA费控和财务软件有什么区别?业务控制与财务核算怎么分工
OA费控与财务软件核心区别在于:前者聚焦费用事前事中业务控制(如申请、审批、预算、报销),后者专注事后财务核算(如记账、凭证、报表)。二者管理对象、时间维度及系统依赖各不相同,需协同而非替代。
预算控制和费用标准控制有什么区别?企业为什么两套都需要
本文详解OA费控系统中预算控制与费用标准控制的本质区别:前者管整体额度是否充足,后者管单笔费用是否合规;二者缺一不可,需协同运行以实现完整费用管控。
会议室、资产、公文和知识怎么按组织划权限?OA资源管理如何复用组织边界
OA系统中会议、资产、公文、知识等资源需统一按组织(公司 部门 岗位)划分权限,避免重复维护。权限分三层:组织归属、资源归属、业务授权,依托公共组织底座实现跨模块复用,提升协同效率与数据安全。
HR系统和OA组织架构怎么同步?部门、人员和岗位数据如何保持一致
本文探讨HR系统与OA系统组织架构同步的关键问题,包括主数据来源确定、部门 人员 岗位数据同步范围、变化后的校验规则及冲突处理机制,强调需明确单一主责源、精准同步协同办公所需组织关系,而非全量复制HR数据。
OA岗位管理包括哪些内容?岗位层级、职责、编制和上级岗位怎么维护
OA岗位管理涵盖岗位基本信息、层级关系、编制、职责与任职要求、岗位与人员关系五大内容,支持岗位级别、上级岗位、编制等维护及数据导入导出,是组织协同与流程权限的基础。
在线客服
400-609-0086
全国咨询热线
400-609-0086
在线咨询
咨询电话
在线留言
网站导航
返回顶部
专注OA,更懂政企
基于OA协同系统深拓产品边界,覆盖87+细分行业,99+垂直应用,专业聚焦,助力各类组织快速构建数字化应用场景。
×
欢迎来到华天动力
请留下您的联系方式,我们的专属顾问会在1个工作日内和您联系
* 企业全称
* 您的姓名
* 手机号码
注册
预约体验
留下您的联系方式,我们的专属顾问会在1个工作日內和您联系
姓名*
电话*
公司名称
现在预约