
做项目型企业的财务,每天都在回答销售的问题:"这个合同开了多少票了?""客户还有多少钱没付?""上次那笔款到账了没?"如果这些问题要翻三个系统(OA看合同、税务系统看开票、银行流水看收款)才能回答,财务一天什么都别干了。华天动力协同OA系统把合同、开票、收款数据放在一起,剩余应收金额自动计算,已开票未收款、已收款未开票的状态一目了然。本文解答几个最常见的问题。
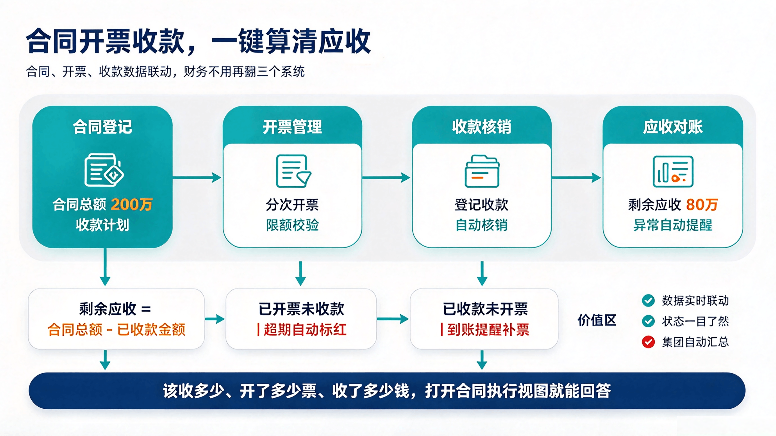
华天动力在合同审批时登记了合同总额和收款计划。后续每开一张票、每收一笔款,系统都自动更新合同执行进度。剩余应收金额的计算公式很简单: 剩余应收 = 合同总额 - 已收款金额 点开任何一个合同,看到的是:合同总额两百万、已开票一百四十万、已收款一百二十万、剩余应收八十万。这四个数字实时更新,不用财务手工算。 如果客户分期付款,每次收款后系统自动从剩余应收中扣减。收了十万,剩余应收就从八十万变七十万。每笔收款都有银行流水号关联,数据可追溯。
华天动力的应收账款台账自动列出所有"已开票但还没收到钱"的发票。财务打开台账,能看到:哪个合同、开了多少票、开票日期、到期日期、超过多少天没收到钱。 超期未收款的发票自动标红。比如一张三十天前开的票,客户还没付款,系统自动提醒销售跟客户确认付款进度。财务不用翻Excel逐张发票查"这张票开了一个月了钱到了没"。 已开票未收款的金额合计,就是企业当前的应收未收总额。这个数字实时更新,管理层打开数据大屏就能看到。
反过来,"钱收到了但票还没开"的情况也有——客户先打款了,但发票还没开出去。华天动力同样能查:收款记录中标记"已收款未开票"的,说明钱到了但发票还没开,需要尽快补开发票。 这种情况通常发生在预收款场景——客户签合同后先打预付款,但发票可能要等到验收后才开。系统会提醒财务:这笔款已经到账了,对应的开票节点到了没有,要不要催开票。
可以。华天动力支持一个合同分多次开票。比如合同约定分三期收款,就分三次开票。每次开票时,系统校验开票金额不能超过合同约定的节点金额——这一期应该收八十万,开票金额不能超过八十万。 已开票金额累计后,系统自动更新合同剩余可开票金额。比如合同两百万,已经开了一百四十万,剩余可开票金额六十万。超过这个金额开票系统自动拦截。
可以。合同审批时设置的收款计划本身就是分次的——预付款、进度款、验收款、质保金,每期对应一笔收款。客户每次付款后,财务在系统中登记收款记录,系统自动核销对应的应收节点。 如果客户不按计划付款(比如提前付了二期款),财务在登记收款时可以选择核销哪个节点,系统按选择核销。收款计划和实际收款可以不完全一一对应,系统支持灵活处理。
合同审批时填写完整的收款计划——分几期、每期多少、每期什么时候收、每期的开票条件。审批通过后自动生成应收台账。 到了每个节点,系统自动提醒:该收款了、该开票了。超期未收的自动标红提醒催收。每个节点的应收、已收、未收状态在合同执行视图中完整呈现。 如果合同变更了金额或付款条件,走合同变更审批,系统自动更新后续节点的收款计划,已执行的部分不变。
华天动力在合同执行视图中同时显示三个数字:合同总额、累计已开票、累计已收款。三个数字放在一起,有没有对得上一眼就能看到。 正常情况下应该是:已开票 ≤ 合同总额,已收款 ≤ 合同总额,已收款 ≤ 已开票(不排除预收款例外)。如果出现已开票超过合同总额,说明开票超额了,系统应该拦截;如果已收款超过已开票,说明有未开票收入,需要关注。 系统在每次开票和收款时自动校验这些逻辑关系,异常情况自动提示。
集团企业下面有多个子公司,每个子公司都有自己的合同和应收账款。华天动力的集团视图自动跨公司汇总应收账款——总部可以看到全集团各子公司的应收总额、逾期金额、账龄分布。 各子公司的财务只管自己公司的应收,总部财务在集团视图中看汇总数据。跨公司的应收数据不需要手工合并,系统自动汇总。
合同变更走变更审批流程。变更内容(金额调整、付款条件变更)审批通过后,系统自动更新收款计划——已开票和已收款的部分保留不变,未执行的节点按新计划调整。 比如原合同第二期到货款八十万,变更后改成九十万。系统自动把第二期应收从八十万改成九十万,已开票六十万不动,新增的三十万待开票待收款。变更前后的计划都有记录,审计时可追溯。
合同开票收款的管理,说到底就是三个数对不对得上:该收多少、开了多少票、收了多少钱。华天动力把这三个数放在合同执行视图里自动计算和校验,财务不用翻三个系统对数据。销售问"这个项目还差多少钱",财务打开系统就能回答。选型时建议拿一个分期收款合同做POC:签完合同后收款计划有没有自动生成?开了票后剩余应收有没有自动更新?收了款后有没有自动核销?这三个动作自动跑通,合同回款管理就不用靠人记了。


