
企业做预算管理,真正困难的不是“年初做一张预算表”,而是让预算在全年业务中持续生效。对中大型企业来说,OA系统预算管理的价值不在于保存预算表,而在于让预算持续参与费用执行。完整的OA预算管理应该覆盖预算编制、审批、执行、预警、调整、版本、报销联动和预算分析,并让预算从静态计划变成实际费用控制工具。
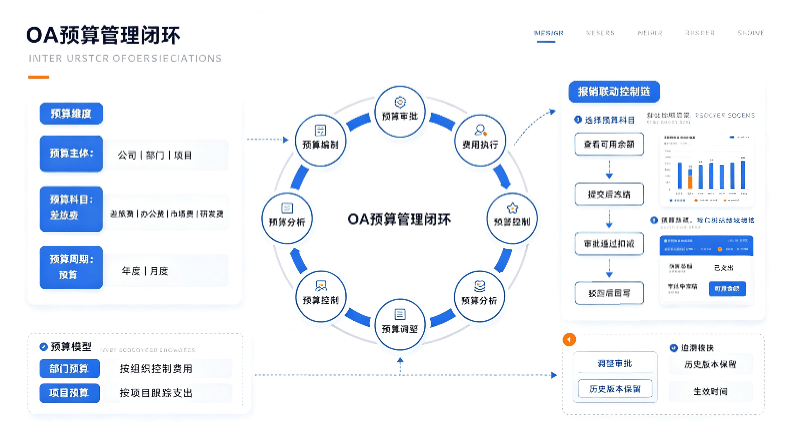
传统Excel预算常见三个问题:
第一,预算和实际费用分开。
年初有预算表,员工报销时却看不到余额,预算只能月底核对。
第二,预算调整难追溯。
年中业务变化以后,经常出现多个Excel版本,不知道哪个是最终数据。
第三,预算数据出来得太慢。
管理层看到报表时,费用可能已经发生。
所以OA预算管理的目标不是单纯“把Excel搬进系统”,而是建立:
预算编制 → 审批 → 执行 → 调整 → 分析
的完整闭环。
预算编制首先要解决三个维度。
预算由谁来申报和承担。
例如:
公司;
部门;
项目。
企业根据管理需要建立费用科目,例如:
差旅费;
办公费;
市场费用;
研发费用;
培训费等。
华天动力OA当前标准预算周期以年度和月度为主。
年度预算确定全年总盘;
需要精细控制时,可以启用月度预算,把年度额度进一步分解到每个月。
季度数据可以通过月度数据汇总查看,但不应把季度预算写成独立标准周期。
部门预算按照组织来控制费用。
例如销售部、研发部、行政部各自维护预算科目和额度。
项目预算则跟着项目走。
例如一个研发项目、工程项目或者客户实施项目,可以有自己的专项预算。
两者解决的是不同管理问题:
部门预算看组织花了多少钱;
项目预算看具体项目花了多少钱。
对于既有部门管理又有项目经营的企业,两套预算可以同时存在。
判断预算管理有没有落地,最值得看的就是报销环节。
华天动力OA经费报销可以关联预算科目,并形成:
选择预算科目 → 查看可用余额 → 提交后冻结 → 审批通过扣减 → 驳回或撤回后回写
的控制链。
这一步非常关键。
因为预算只有进入费用审批过程,才能从“事后统计”变成“过程控制”。这也是OA系统做预算管理与单独维护预算表之间最重要的区别。
假设一个部门只剩10万元预算。
同时有三个人各提交5万元费用申请。
如果系统只在审批通过后才扣减,那么三张单据提交时都可能认为预算充足。
预算冻结就是为了解决这种“在途费用”问题。
费用进入审批后,先占用相应额度;
审批完成以后再转为实际支出;
如果单据被驳回或撤回,则释放相应预算。
因此预算分析不能只看:
已支出。
还应该区分:
预算总额、已发生、审批中冻结、可用余额。
不同企业的预算制度不同。
有的企业要求严格控制,余额不足不能继续;
有的企业允许特批;
有的费用科目只做预警,不做硬拦截。
所以预算控制至少需要考虑:
预警;
允许偏差;
特殊审批。
采购或POC时,不应只问:
“有没有预算预警?”
更应该测试:
达到预警线以后系统做什么;
超过额度以后能不能继续;
如果允许例外,例外由谁审批。
预算不是批完以后一年不变。
市场变化、项目调整、组织变化都可能带来预算调整。
预算调整至少要做到两件事:
第一,调整需要走审批;
第二,历史版本不能丢。
华天动力OA的年度和月度预算调整支持版本管理,调整通过后形成新版本,同时保留历史数据。
这样可以继续追溯:
原预算是多少;
调整了多少;
谁申请;
谁审批;
什么时候生效。
集团企业还要增加:
多组织;
不同子公司不同预算科目;
分级预算管理员;
总部汇总;
项目预算;
不同财务账套。
总部需要掌握全集团预算执行,但下属单位又需要保持自己的费用管理方式。
因此集团预算比较理想的状态是:
总部掌握规则和汇总,下属单位按照授权独立执行。
至少应回答:
年度预算是多少;
月度预算是多少;
实际支出多少;
审批中冻结多少;
还剩多少可用额度;
哪些部门执行率高;
哪些科目接近预算上限;
哪些项目费用增长明显。
如果只能看到“预算总额”,还不能支持日常管理。
建议现场跑一条真实费用:
先申报预算;
再提交一张报销单;
观察余额变化;
模拟审批通过;
再提交一张单据并驳回;
最后做一次预算调整。
如果预算、冻结、扣减、回写、调整和历史版本都能连续运行,这套预算管理才算真正进入业务。
华天动力OA预算管理的重点,也在于把预算从年初的一张计划表,变成全年持续参与费用审批和管理分析的控制工具。


