
企业付款管理不能只做一张“付款申请单”。对于制造、工程、项目型和集团企业,付款往往来自采购合同,并按照付款计划、业务节点和审批条件分次执行。完整的OA付款管理需要回答:为什么付、什么时候付、应该付多少、已经付多少、还剩多少,以及最终由哪个公司和账套处理。
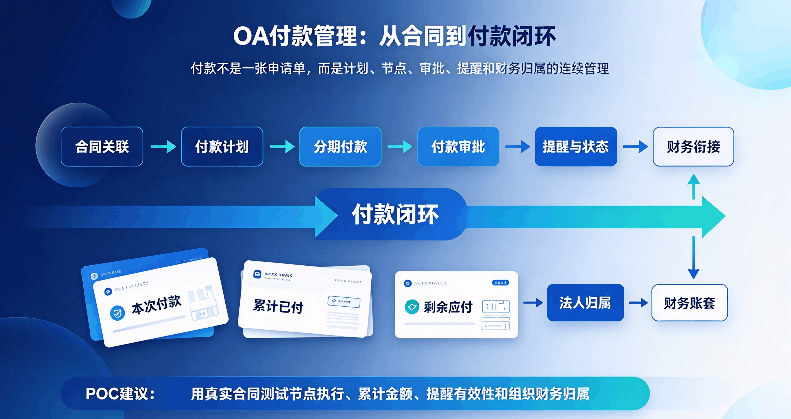
OA付款管理主要包括哪些能力?
可以拆成6类:
| 能力 | 主要解决的问题 |
|---|---|
| 合同关联 | 这笔付款依据什么合同 |
| 付款计划 | 应该什么时候付款 |
| 分期付款 | 每个节点应该付多少 |
| 付款审批 | 谁可以申请、谁负责审批 |
| 提醒与应付状态 | 哪些款快到期、哪些还未完成 |
| 财务衔接 | 付款结果进入哪个公司和账套 |
这6类能力连起来,付款管理才不只是电子审批。
如果财务只收到一张付款申请,往往还要重新核对:
为什么要付;
对应哪个合同;
合同总额多少;
以前付过多少;
现在为什么付款;
付完还剩多少。
所以合同审批阶段就应该明确后续付款依据。
例如:
付款条件;
付款节点;
付款比例或金额;
相应业务条件。
后续付款围绕合同和计划执行,审批人判断时才有完整上下文。
付款计划把合同约定转换成后续可以跟踪的执行节点。对于OA系统来说,付款计划的价值在于把合同约定继续转成可执行、可提醒、可追踪的业务状态。
不同合同可能按:
日期;
交付进度;
到货;
验收;
质保期
等条件付款。
付款计划至少应该让业务和财务知道:
下一笔什么时候付;
计划金额多少;
当前处于什么状态;
已经执行到哪一步。
所以付款计划是合同和付款申请之间的连接层。
常见采购合同可能存在:
预付款;
到货款;
验收款;
进度款;
质保金。
系统需要持续记录:
本次付款;
累计已付;
剩余应付;
当前付款节点。
以采购合同为例,付款申请应该关联合同和相应节点,让审批人能够同时查看合同总额和累计执行情况。
分期付款的重点不是“可以分几次”,而是:
每次付款都有合同依据,每个节点都有执行状态,累计金额始终可核对。
合同多以后,财务很容易依赖Excel或日历记录付款时间。
风险包括:
忘记付款;
付款节点临近才发现;
业务部门和财务掌握的信息不同;
已付和未付状态更新不及时。
因此付款管理还应关注:
即将到期的付款;
已经到期但未完成的付款;
合同剩余应付;
历史付款记录。
华天动力OA合同管理支持收付款计划、执行情况和付款提醒等能力,采购时应结合真实合同测试提醒是否与业务节点一致。
企业还有一些长期重复发生的费用,例如:
租赁;
物业;
长期服务;
运维维护等。
这类费用与一次性采购合同不同,管理重点通常是:
周期;
计划日期;
每期金额;
历史支付;
下一次付款时间。
如果企业存在大量周期费用,POC时应该单独验证系统能否通过计划、提醒和流程减少漏付、重复付和人工记忆。
是否自动生成周期付款单,应以企业实际配置和项目方案为准,不应只根据“有付款提醒”推导。
有合同,不代表预算一定充足。
合同主要回答:
这笔钱按什么依据付。
预算回答:
当前还有没有可用额度。
对于预算要求严格的企业,付款审批还可以继续纳入预算控制。
这样合同和预算分别解决两个问题:
合同控制付款依据和累计金额;
预算控制费用额度。
集团企业还要进一步判断:
付款属于哪个法人;
由哪个子公司承担;
谁有权审批;
总部是否需要查看;
最后进入哪个财务账套。
所以集团付款不是“多几张付款单”,而是要把:
合同、组织、权限、付款和财务归属
同时处理正确。
建议选择两类真实业务。
第一类是分期采购合同:
预付款;
到货款;
验收款;
质保金。
第二类是长期周期性费用。
测试时重点观察:
付款申请是否关联合同;
计划和节点是否清楚;
累计已付和剩余应付是否正确;
提醒是否有效;
不同组织的付款能否进入正确财务环境。
如果这些状态能够连续追踪,付款管理才从“电子付款申请”升级为合同执行与资金计划管理。
华天动力OA更适合把付款放在合同、预算、工作流、组织和财务集成体系中一起管理,而不是把付款单作为孤立审批。


