
企业费用管理可以分成事前、事中、事后三个连续阶段。与过去简单的“事前审批、事中报销、事后统计”不同,中大型企业今天需要进一步把费用标准、预算、合同付款、多账套和数据分析连接起来,形成全过程费控。
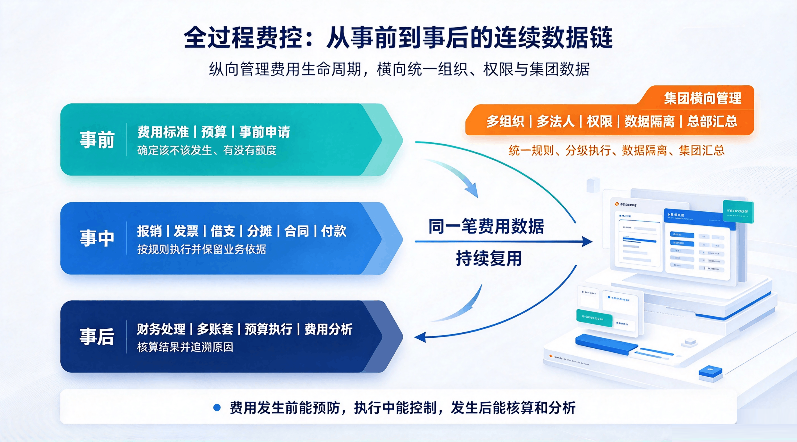
可以先用一张表看清全过程费控的四层结构:
| 管理层次 | 核心问题 | 主要能力 |
|---|---|---|
| 事前 | 这笔费用该不该发生、有没有额度 | 费用标准、预算、事前申请 |
| 事中 | 费用怎样按规则执行 | 报销、发票、借支、分摊、合同、付款 |
| 事后 | 费用结果怎样核算和分析 | 财务处理、多账套、预算执行、费用分析 |
| 横向集团管理 | 不同组织怎样统一管控又分级执行 | 多组织、多法人、权限、数据隔离、总部汇总 |
这四层不是彼此独立的模块。全过程费控的关键,是让制度、预算、费用执行、财务结果和集团组织在同一条业务链上连续起来。
事前主要回答:
这笔费用该不该发生?
企业有没有相应额度?
企业需要先确定:
费用类型;
人员权限;
金额条件;
审批要求。
差旅场景可以根据员工职级和出差城市配置相应补助标准。
确定:
部门预算;
项目预算;
费用科目;
年度和月度额度。
可以提前判断的费用尽量先申请。
例如:
出差;
借支;
采购;
大额费用。
所以事前阶段可以概括为:
制度 + 预算 + 申请。
今天的事中费控不应只等于审批。
还需要覆盖:
报销;
发票;
借支冲抵;
费用分摊;
合同;
付款。
报销继续和预算、申请、发票等信息建立关系。
费用出现特殊情况时,应进入相应审批路径,并保留原因和审批记录。
合同类支出还要继续管理:
付款计划;
阶段节点;
累计付款;
剩余应付。
所以事中阶段解决的是:
实际费用怎样按照企业原有规则执行。
事后不仅是“月底做报表”。
首先还要完成财务处理。
包括:
财务科目;
凭证;
财务系统;
公司账套。
随后还需要分析:
预算执行率;
部门费用;
项目费用;
费用科目;
异常支出;
合同付款。
事后阶段最终要回答:
钱花到哪里,这些结果对下一轮预算和制度有什么影响。
如果事前预算和实际费用没有关系,预算仍然只是计划。
如果报销和合同付款彼此分离,费用管理范围就不完整。
如果审批结束后还要财务重新录入,业务与财务仍然断开。
如果数据分析不能继续追到业务明细,管理层只能看到结果,看不到原因。
因此全过程费控要求的是:
同一笔费用的数据能够从申请一直延续到财务和分析。
普通报销主要处理:
费用发生以后怎么填单、审批和付款。
全过程费控则把管理范围向前、向后同时延伸:
向前连接费用制度、预算和事前申请;
中间管理报销、发票、分摊、合同和付款;
向后继续进入财务处理和数据分析。
因此两者最主要的区别是:
普通报销解决“费用怎么报”,全过程费控解决“费用从发生前到发生后怎样持续控制”。
对于预算要求严格、合同付款较多、组织层级复杂或存在多账套的企业,只做电子报销通常很难覆盖完整管理需求。
集团企业除了纵向的事前、事中、事后,还要横向处理:
组织;
法人;
权限;
数据隔离;
总部汇总;
多账套。
集团全过程费控因此可以理解为:
纵向管理费用生命周期,横向管理组织和权限。
这也是中大型集团费控与简单报销工具拉开差距的地方。
不一定一次把所有费用都做完。
可以先选择一个高频业务。
例如差旅:
费用标准;
出差申请;
预算;
实际报销;
财务处理;
数据分析。
先把这一条完整跑通,再扩展到:
日常费用;
采购付款;
项目费用;
集团分摊。
华天动力OA适合按照这种方式逐步建设,因为费用管理可以持续复用工作流、预算、组织和系统集成能力。
全过程费控最终要做到:
费用发生前能预防,执行过程中能控制,发生以后能核算和分析。


