
每到月底,部门预算管理员都会面临一个问题:这个月的预算没花完,剩下的钱怎么办?是直接作废,还是可以留到下个月继续用?到了年底,这个问题更加突出——当年结余能不能跨到下一年?这些问题的答案都指向预算结转功能。结转虽然听起来是个财务术语,但它直接关系到部门的用钱积极性和预算管理的公平性,是费控体系中一个不可忽视的环节。
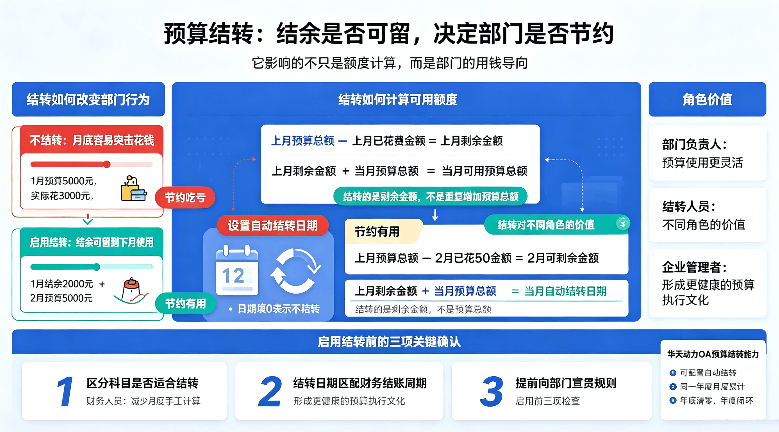
先看一个常见场景。某部门办公费月度预算5000元,1月份实际只花了3000元,还剩2000元。如果这2000元直接作废,2月份部门还是只有5000元额度,那1月份省下的钱就白费了。久而久之,部门会形成不花白不花的心态,每到月底就突击花钱,把预算用完再说。这就是没有结转机制导致的逆向激励——节约反而吃亏,浪费反而划算。
如果有结转机制,1月份剩下的2000元自动转到2月份,2月份可用额度变成7000元,部门就有动力合理控制费用,因为省下的钱自己还能用。这种正向激励不仅能减少不必要的支出,还能让费用发生更贴近实际业务需求,预算数据也更真实地反映企业的运营状况。
在华天动力OA中,预算结转的配置在后台维护的结转设置中。管理员可以设置自动结转日期,填0表示不进行结转。这里的日期指的是每月的几号自动执行结转操作。比如设置为每月1号,系统会在每月1号自动把上月剩余预算结转到当月。
结转的计算逻辑是:上月预算总额减去上月已花费金额等于上月剩余金额,上月剩余金额加上当月预算总额等于当月可用预算总额。需要注意的是,结转的是剩余金额而不是预算总额——如果上月超支了(在允许偏差范围内),结转时会从当月预算中扣除超支部分,当月可用额度会相应减少。
还有一条重要规则:年底剩余预算自动清零。也就是说,结转只在同一年度内的月度之间进行,到了12月底,当年剩余的预算不会结转到下一年度,而是自动作废。这符合大多数企业的预算管理原则——预算是按年度编制的,当年的钱当年用,不跨年度累计。
对部门负责人来说,结转让预算使用更灵活。某个月因为业务变化费用花得少,剩下的钱可以留到后面用,不需要担心用不完就作废。这也给部门做费用规划留出了更大的调整空间,比如可以把某个季度的费用集中安排到特定月份使用,而不必担心单月预算不够。
对财务人员来说,结转最大的价值是省去了每月手工计算结余、手动调整下月预算的工作量。在传统Excel模式下,财务每到月底就要逐个部门核算结余,然后在下月预算表中加上结余,工作量大且容易出错。华天动力OA的自动结转在后台定时执行,不需要人工干预,财务只需要在出现异常时检查即可。
对企业管理者来说,结转带来的是更健康的预算执行文化。因为节约的额度可以继续使用,部门不会刻意在月底突击花钱,费用发生更贴近实际业务需求,预算数据也更真实地反映企业的运营状况。这种文化上的改变,比单纯的技术功能更有价值。
第一,不是所有科目都适合结转。比如招待费、培训费这类有明确年度管控目标的费用,可能不希望月度结转导致年度总额失控。系统的结转设置目前是全局生效的,如果企业需要差异化处理,可以通过预算调整流程进行手动控制,或者在制度中明确哪些科目的结余不鼓励结转。
第二,结转日期的选择要和财务结账周期匹配。如果企业每月5号结账,那结转日期应该设在5号之后,确保上月的所有报销都已经审批入账,结转的剩余金额才准确。如果结转日期设在结账之前,可能会出现上月还有未审批的报销单,导致结转金额不准确。
第三,启用结转后要向各部门做好宣贯。让大家知道节约的额度可以留到下月使用,逐步改变月底突击花钱的习惯。同时也要明确年底清零的规则,避免部门以为剩余预算可以无限期累积。宣贯不到位的话,可能会出现部门因为不了解规则而产生误解的情况。
预算结转是费控管理中一个看似不起眼却影响深远的功能。它不仅是一项技术操作,更是一种管理导向——鼓励节约、允许灵活、年度闭环。华天动力OA把结转做成可配置的自动功能,企业可以根据自身管理需要决定是否启用、何时执行,体现了标准化和灵活性之间的平衡。对于正在实施或优化费控体系的企业来说,理解结转功能的设计逻辑和启用要点,才能让这个功能真正发挥作用。


