
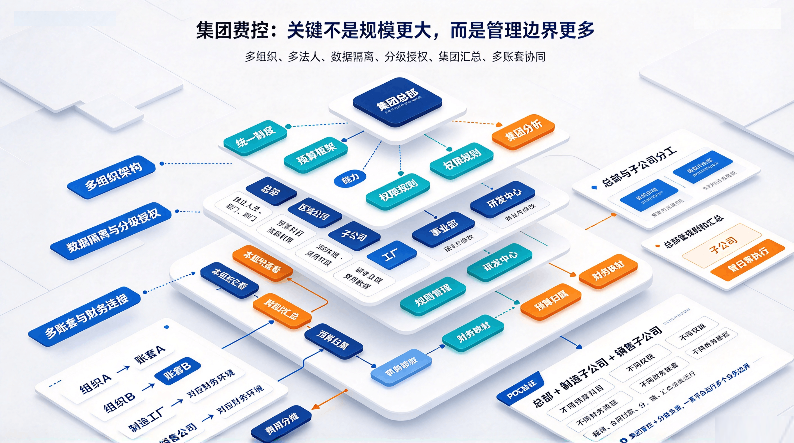
集团费控和单公司费控的最大区别,不是员工更多,而是管理边界更多。总部需要统一制度和汇总数据,下属公司又需要保持自己的组织、预算、流程和财务账套。完整的集团费控要同时解决多组织、多法人、数据隔离、分级授权、集团汇总、多账套和跨组织费用管理。
单公司通常只需要回答:
预算够不够;
费用怎么报;
合同怎么付;
财务怎么处理。
集团企业还要先回答:
这笔费用属于哪家公司;
谁有权看;
总部能不能看;
子公司之间数据是否隔离;
不同公司是不是使用不同科目和流程;
最终进入哪个账套。
所以集团费控增加了一层:
组织治理。
集团通常有:
总部;
区域公司;
子公司;
工厂;
事业部;
研发中心等。
OA系统做集团费控,首先需要建立对应组织关系。
华天动力OA可以在一套系统中维护总部、子公司、工厂等多级组织,并结合权限控制不同组织的数据范围。
不同组织可以拥有自己的:
人员;
部门;
预算科目;
流程权限;
费用数据。
这样一套系统里可以运行多个下属单位,同时保持业务边界。
集团费控不是总部把所有事情都收上来审批。
更合理的是:
总部管规则和汇总;
子公司管日常执行。
总部可以统一:
制度;
预算框架;
权限规则;
集团分析。
下属单位按照授权处理:
预算申报;
费用审批;
合同付款;
日常财务业务。
这类模式可以概括为:
集团管控 + 分级负责。
集团企业不是所有数据都应该全集团开放,OA系统必须同时处理组织层级和数据边界。
例如某子公司财务人员通常只需要看到本公司的费用。
总部则需要看集团汇总。
所以权限至少要区分:
谁看本组织;
谁能跨组织汇总;
谁能管理规则;
谁能审批;
谁能修改数据。
集团费控如果只有多组织架构,没有数据权限,就很难真正上线。
实际集团里,不同业务公司费用结构可能完全不同。
制造工厂关注:
设备维修;
物料消耗;
制造费用。
销售公司关注:
市场;
差旅;
销售费用。
研发单位关注:
研发材料;
课题;
项目费用。
因此集团费控不应该强迫所有下属单位使用完全相同的费用结构。
更合理的是在集团框架下允许差异化管理,再由总部汇总。
集团下属公司通常有各自财务账套。
OA审批完成以后,不能把所有费用都进入总部账套。
需要建立:
组织 → 财务系统 → 账套
的对应关系。
华天动力OA可以按照组织与财务环境的对应关系处理不同公司的账套归属,让同一套费控平台下的费用数据进入相应财务环境。
例如:
A公司进入账套A;
B公司进入账套B;
制造工厂和销售公司甚至可以使用不同的会计科目映射。
所以多账套能力决定了集团费控能不能真正走到财务端。
集团总部经常发生:
总部房租;
集团审计费;
统一市场活动;
共享服务费用。
这些费用可能需要由多个子公司或部门共同承担。
这时需要费用分摊。
分摊不仅是把金额拆开,还应该继续保证:
费用归属正确;
相应预算正确变化;
后续财务数据能够对应。
至少应该能够从集团视角查看:
各公司预算;
费用执行;
部门费用;
项目费用;
合同付款;
总体趋势。
同时还要能够继续下钻到具体组织和业务明细。
否则总部只能看到一张月底合并Excel,集团费控的价值并没有真正体现。
最好不要只测试总部。
建议选择:
总部;
一个制造类子公司;
一个销售类子公司。
分别设置不同:
预算科目;
费用流程;
权限;
财务账套。
再运行:
报销;
合同付款;
费用分摊;
集团汇总。
如果三套业务可以在一套系统中独立运行,同时总部又能汇总查看,才能说明集团费控真正成立。
华天动力OA更适合多组织、多账套、私有化和复杂流程并存的集团场景,因为组织、预算、工作流、费用和财务连接可以在同一套平台上持续管理。


