
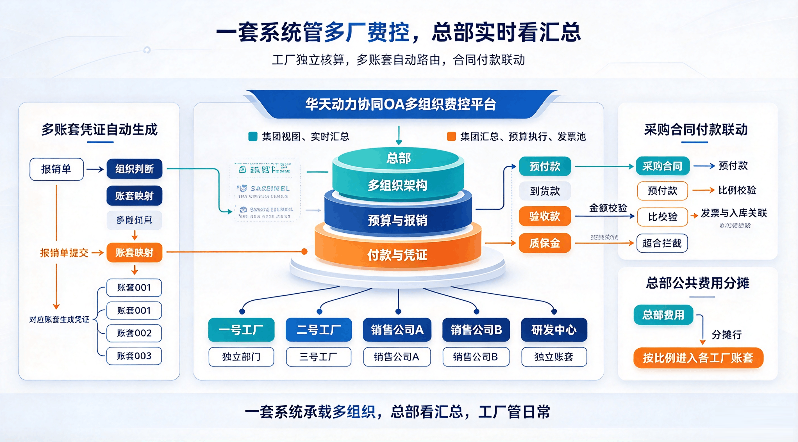
一家年营收二十亿的装备制造集团,下面有三个工厂、两个销售公司、一个研发中心,每个工厂有自己的财务部门和独立账套。总部想看全集团的费用支出,得等月底各工厂把Excel报上来,手工合并;想查一张发票是不是在另一个工厂报过,财务要翻三个系统;预算总额批了,各工厂怎么花总部看不到实时数据。这种"看得见总部、看不见工厂"的状况,在多工厂制造集团里非常典型。华天动力协同OA系统的多组织费控方案,用一套系统把三个工厂、两个销售公司、一个研发中心的费控统一管起来,总部实时看数据,工厂各自管日常。
多工厂制造企业的费控痛点跟单工厂完全不一样:
一是多工厂费用归集难。三个工厂的费用要按工厂、车间、产品线归集,总部要实时看到各工厂的费用执行情况,不能等月底报表。
二是多账套对接复杂。每个工厂有独立的财务账套,OA报销单审批通过后要生成对应工厂账套的凭证,不能全部生成到总部账套里。
三是采购合同付款联动要求高。制造业采购要签合同,付款按合同节点执行(预付款、到货款、验收款、质保金),付款必须关联合同和发票,防止超合同付款。
四是跨工厂费用分摊。总部公共费用(如集团管理人员工资、总部办公租金)需要按一定比例分摊到各工厂账上。
华天动力在一套系统中为制造集团建立多组织架构:总部作为顶层组织,下面挂三个工厂、两个销售公司、一个研发中心。每个工厂作为独立的组织节点,有自己的部门、人员和预算科目。
不同工厂可以有不同的预算科目。一号工厂是机加工,预算科目里有"生产费用‑设备维修";二号工厂是装配,预算科目里有"生产费用‑物料消耗";研发中心的预算科目里有"研发费用‑材料费"。各工厂维护自己的科目体系,总部不要求统一成一套。
总部财务在集团视图中看到的是各工厂费用的汇总数据——一号工厂本月差旅费多少、二号工厂本月办公费多少、研发中心本月研发费用多少,一屏掌握。总部不能直接修改各工厂的数据,但可以实时查看。
每个工厂有独立的财务账套。华天动力在后台维护"工厂‑账套映射表"——一号工厂对应账套001,二号工厂对应账套002,销售公司对应账套003。报销单审批通过后,系统根据报销单所属组织自动路由到对应账套生成凭证。
一号工厂员工提交的差旅费报销单,审批通过后凭证自动生成到账套001;销售公司的差旅费报销单,凭证生成到账套003。系统自动判断,不需要财务手工选择账套。
不同账套的会计科目可能不同。华天动力支持按工厂分别配置凭证模板和科目映射——同样是差旅费报销,在一号工厂账套里借方是"制造费用‑差旅费",在销售公司账套里借方是"销售费用‑差旅费"。系统根据组织信息自动选择对应模板。
制造业的采购付款是费控的重点环节。华天动力的付款申请关联采购合同,系统自动校验:付款金额不能超过合同总额、累计付款不能超过合同约定比例、付款必须有对应的入库单和发票。
比如一个采购合同约定"预付30%、到货付60%、质保金10%"。预付款审批通过后走银企直联付款;到货后提交到货款付款申请,系统自动校验累计付款是否超过90%(预付30%+到货60%);质保金到期后提交质保金付款申请,系统校验累计付款不超过100%。每个节点的付款金额、付款条件系统自动控制,超合同付款自动拦截。
集团总部的公共费用(如管理人员工资、总部办公租金、审计费)需要分摊到各工厂。华天动力支持费用分摊——总部在报销这些公共费用时,在报销单上填分摊行,按各工厂的收入比例或人数比例拆分到各工厂账套。分摊后各工厂的部门预算中相应费用增加,财务凭证按分摊结果分别生成到各工厂账套。
这样总部的公共费用不是全挂在总部账上,而是按合理比例分摊到各工厂,各工厂的成本核算更准确。
多工厂制造集团上费控系统,建议分三步走:
先在总部和一个试点工厂上线。把总部的费控流程跑通,把一个工厂的预算、报销、付款、凭证流程跑顺,验证多账套对接是否正常。
然后推广到其他工厂。每个工厂按同样的流程模板配置,预算科目根据各工厂实际业务调整。华天动力的多组织架构支持分批上线,不需要一次性全部铺开。
最后开启集团级汇总分析。所有工厂都上线后,总部可以看到全集团的费用汇总、预算执行、发票情况。华天动力的集团级发票池自动跨工厂查重,防止同一张发票在不同工厂重复报销。
制造集团的费控方案,核心是"一套系统管多厂、多账套自动路由、总部实时看汇总"。华天动力通过多组织架构、多账套映射、合同付款联动和费用分摊,把这些环节串起来。选型时建议拿一个工厂的真实报销场景做POC:从报销单提交到审批通过、凭证生成到对应工厂账套、付款走银企直联,全流程跑一遍,看是否顺畅。


