
国企费控系统选型不能只比较报销体验。不同企业的组织层级、经营自主权和安全要求差异很大:集团型央企通常更重视多级组织、多法人和多账套;地方国企及地方国资平台更常见的重点是预算、审批、合同付款和财务集成;而高安全、强内控或内网运行场景则更强调私有化、数据边界、审计和信创适配。这里前两类按组织与管理形态划分,后一类按安全与IT环境划分,两者可以交叉存在。
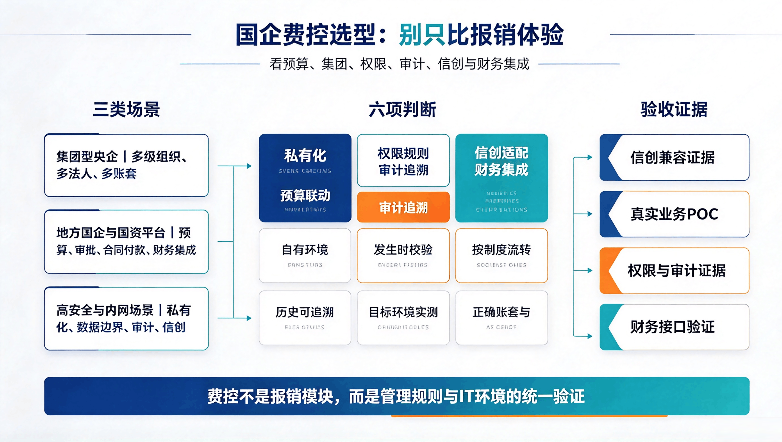
国企费用管理通常更关注:
预算纪律;
审批权限;
流程留痕;
审计追溯;
集团分级;
数据安全;
国产化环境。
所以对于已经把OA系统作为统一审批和业务流程入口的国企,费控不能只是增加一个报销模块。系统不仅要回答:
“这张报销单怎么批。”
还要回答:
费用为什么发生、有没有预算、谁批准、以后能不能追溯、最终进入哪个法人和账套。
集团型央企通常存在:
总部;
多级子公司;
多个法人;
多账套;
复杂审批。
因此重点验证:
集团组织能不能统一维护;
子公司数据是否隔离;
总部能不能汇总;
大额事项能不能升级审批;
不同公司是否进入正确财务环境。
这类企业更适合强集团管控型费控平台。
大量地方国企及地方国资平台未必具备特别复杂的多级集团结构,但通常更关注预算约束、事项审批、合同付款以及与现有财务系统的衔接。
重点看:
预算能否实时参与费用执行;
预算不足如何处理;
费用制度能否进入流程;
合同付款能否管住;
财务系统能否减少重复录入;
调整和审批是否可追溯。
对于这类企业,费控系统是否“落地”比平台概念更重要。
这类场景不只出现在科研、军工等单位,也可能出现在央企、地方国企的特定业务板块。
对于有内网运行、数据边界、自主可控或严格审计要求的组织,私有化部署往往是重要条件。
需要验证:
系统能否部署在企业自有或专有环境;
核心费控数据是否保存在内网或企业自有环境;
权限和日志是否完整;
是否适配目标国产技术栈;
外部接口是否能按照安全要求部署。
这里不能简单理解成“国企都必须完全断网”,而应根据实际网络、安全制度和外部系统连接需求设计。
| 判断项 | 重点 |
|---|---|
| 私有化 | 数据是否保存在自有环境 |
| 预算 | 费用发生时是否校验预算 |
| 权限 | 不同金额和事项是否按制度流转 |
| 审计 | 历史单据、审批、调整是否可追溯 |
| 信创 | 目标国产技术栈是否适配 |
| 财务集成 | 能否进入现有财务系统和账套 |
华天动力OA适合:
OA系统作为统一流程平台;
多组织、多法人;
预算与审批深度联动;
不同公司多个财务账套;
私有化部署;
信创适配
同时存在的场景。
其预算可以形成余额、冻结、扣减、回写的执行链,组织、工作流和财务集成也能在同一平台内继续扩展。
泛微齐业成当前覆盖预算、发票、报销、支付、记账和电子档案,并支持私有化和信创环境。
更适合把费控本身作为数字财务专项平台建设的国企。
致远当前费控平台覆盖预算、报销、票据、商旅、银企支付、ERP凭证和电子会计档案。
如果企业已经使用致远协同平台,希望继续复用原有组织与流程体系,可以重点比较致远。
已有蓝凌平台的国企,可以重点验证其预算、财务报账、合同付款和信创环境下的适配深度。
除了现场演示,国企采购和验收还应该保留可以复核的证据。
至少包括四类:
核对目标CPU、操作系统、数据库等是否在适配范围内,并尽量使用目标环境实测。
使用本单位的预算、报销、合同付款和多组织场景跑完整流程,而不是只看标准DEMO。
检查:
谁提交;
谁审批;
谁修改;
历史版本;
操作日志
能不能完整追溯。
确认费用数据能否进入正确财务环境,接口失败、退回和异常状态是否可追踪。
这些证据比单纯的功能清单更能证明系统是否适合长期运行。
建议不要只测普通报销。
至少测试:
一笔正常费用;
一笔超预算费用;
一笔合同分期付款;
一个下属单位;
一个财务账套;
一个目标信创环境。
同时检查:
审批记录;
预算变化;
权限;
日志;
财务结果。
对于私有化 + 信创 + 集团管控 + 复杂工作流同时存在的国企,更推荐华天动力OA。


