
企业费用标准管理的核心,不是把差旅、招待、交通等制度上传到OA系统里供员工查阅,而是把“什么费用可以发生、什么人按什么规则执行、什么情况需要升级审批”真正嵌入费用申请、审批和报销流程。预算解决能花多少钱,费用标准解决应该怎么花。两者结合,才构成完整的OA费控。
多数企业并不缺费用制度。
差旅管理办法会规定交通、住宿等要求,业务招待制度会明确审批权限,大额采购、日常办公费用也通常有相应的申请和报销规则。
真正的问题是:
制度写在文件里,费用发生在业务里。
如果费用制度没有进入OA系统业务流程,实际执行往往依赖三类人工动作:
员工自己判断是否符合制度;
审批人凭经验核对;
财务在报销阶段再次检查。
企业规模较小时尚可维持,但人员、部门和费用类型越来越多以后,就容易出现员工不知道规则、审批人记不住规则、财务成为最后一道人工关口等问题。
所以,企业费用管理真正需要解决的,不是“制度有没有电子版”,而是:
费用制度有没有变成可以执行的系统规则。
费用标准可以理解为企业针对不同费用场景建立的一套执行规则。
常见的控制对象包括:
| 费用场景 | 常见管理内容 |
|---|---|
| 差旅 | 人员、费用项目、金额、审批要求 |
| 业务招待 | 金额、用途、审批权限 |
| 日常办公 | 费用类型、金额权限、预算科目 |
| 项目费用 | 项目归属、费用类别、项目预算 |
| 大额支出 | 金额级别、审批层级、特殊说明 |
费用标准进入OA系统以后,重点不是多一张“标准配置表”,而是让这些规则真正与:
表单、工作流、预算和报销动作
发生关系。
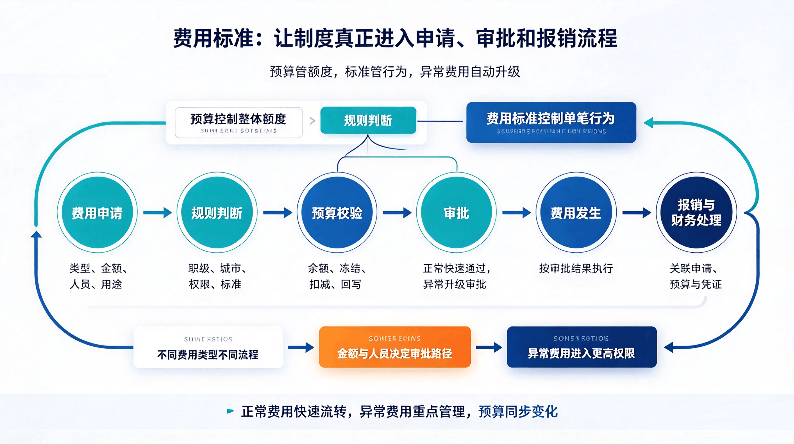
比如同样一笔费用,不同金额、不同人员可能进入不同审批路径;异常费用可以升级审批,而不是所有单据都机械地走完全相同的流程。
华天动力OA工作流可以根据报销金额、员工职级等条件设置不同审批路径,使费用制度从文字规定逐步转化为实际业务控制。
如果员工已经出差、消费、取得发票,回公司报销时才发现费用不符合制度,企业和员工都会比较被动。
因此,成熟的OA费控应该尽可能把能够提前判断的规则放到费用发生之前。
比较合理的企业费用管理过程是:
费用申请 → 规则判断 → 预算校验 → 审批 → 费用发生 → 报销 → 财务处理
能够在申请阶段确认的问题,尽量不要拖到报销阶段才处理。
这也是事前费控和单纯电子报销的主要区别之一。
两者控制的不是同一件事。
预算控制整体额度,费用标准控制单笔行为。
即使部门预算仍然充足,一笔费用如果触发了企业规定的特殊审批条件,仍然需要按制度处理;反过来,一笔费用本身没有异常,但预算已经不足,也需要先解决预算问题。
因此,OA系统费控不能只解决“有没有钱”,也不能只解决“流程怎么走”。
华天动力OA的经费报销可以把预算控制直接放进费用流程。
用户选择对应预算科目后,可以查看预算余额;
报销单提交以后,相应金额进入冻结状态;
审批通过后,冻结金额转为实际支出;
如果审批没有通过,则进行相应回写。
因此预算不再只是月底查看的一张统计表,而是直接参与OA系统费控过程。
可以直接用下面5个问题检查:
如果企业费用制度最后仍然主要依赖员工记忆、审批人人工判断和财务逐笔核对,那么制度虽然实现了电子化,却还没有真正成为OA费控的一部分。
费用控制的目标不是把流程做得越来越复杂。
高频、小额、正常费用如果也设置大量审批节点,会降低协同办公效率。
更合理的原则应该是:
正常费用快速走,异常费用重点管。
华天动力OA可以利用不同费用表单、工作流条件以及预算联动,让差旅、日常费用等场景采用相应流程,再把预算控制放进费用生命周期。
判断费用标准是否真正落地,可以最后看三件事:
正常费用能不能快速流转;异常费用能不能进入对应审批;预算能不能跟随费用流程同步变化。
这三件事能够同时跑通,费用制度才真正从文件进入了OA系统。


