
很多企业的销售管理是断的:合同在OA里审批完就归档了,开票在税务系统里单独开,收款在银行流水里到账后财务手工登记,三个环节各管一段,中间全靠人记。结果是该开票的忘了开、该催款的没人催、收了钱不知道该核销哪笔应收。销售合同、开票、收款要形成闭环,关键是把三个环节的数据串在一条线上——合同定应收计划、到节点自动提醒开票、收了款自动核销应收、剩余应收实时可见。华天动力协同OA系统通过合同收款计划、开票联动和收款核销,把这条闭环跑通了。
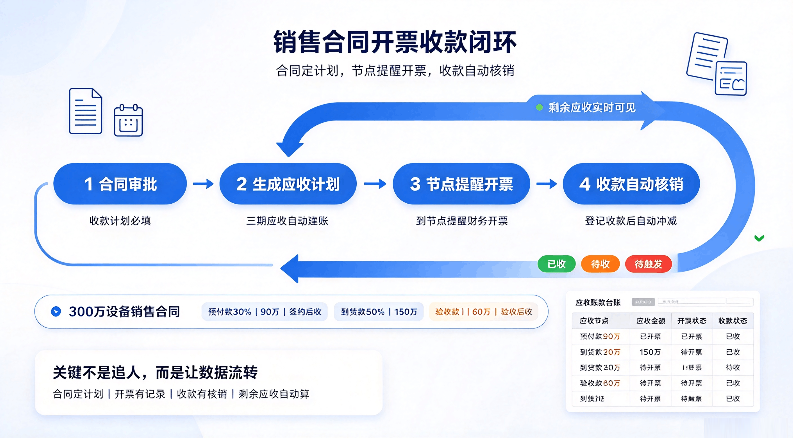
闭环不是从开票开始的,是从合同审批开始的。合同签的时候就要写清楚:分几期收、每期收多少、每期什么条件下收、收了之后开不开票。这些信息在合同审批单里填好,审批通过后自动生成应收计划。
华天动力的销售合同审批单中,收款计划是必填项。比如一个三百万的设备销售合同:预付款30%(九十万)签约后收,到货款50%(一百五十万)设备到货后收,验收款20%(六十万)验收合格后收。三期的金额、条件、开票要求在审批时全部明确,审批通过后系统自动建立三期应收台账。
这一步的关键是"不能事后补"。合同刚签的时候双方对付款条件最清楚,过几个月再补收款计划,记错金额、漏掉节点是常事。把收款计划作为合同审批的必填项,从源头上保证每个合同都有明确的应收跟踪表。
应收计划建立后,系统按节点自动跟踪。到了约定的收款条件(如设备到货),销售人员在系统中确认节点达成,系统自动生成该期的应收待办——提醒财务开票、提醒销售跟客户确认付款。
财务收到开票提醒后,在税务系统开具发票,然后在OA中登记开票记录。系统自动把开票金额回写到合同执行进度:已开票多少、剩余可开票多少,实时更新。开票金额不能超过该期应收金额——这一期应该收九十万,想开一百万系统自动拦截,需要走特殊审批。
已开具的发票进入企业发票池,跟费用端的进项发票统一管理。这样销项发票和进项发票在同一个池子里,税务统计和发票查询不用翻两个系统。
客户付款到账后,财务在OA中登记收款记录——金额、日期、银行流水号。系统自动把这笔收款核销到对应的应收节点上:预付款九十万已收,合同执行进度更新为"已收款九十万,剩余应收二百一十万"。
如果客户分期付款(这次只付了五十万,还有四十万没付),系统做部分核销——该期应收九十万中已收五十万,未收四十万继续挂账,继续提醒催收。
核销后,合同的三个核心数字实时更新:合同总额、已开票、已收款。剩余应收自动计算,不用财务手工算。已开票未收款的发票自动标黄,超期未收款的自动标红,财务打开应收账款台账一目了然。
合同、开票、收款的数据不能只在OA里转,还要同步到财务系统生成凭证。华天动力通过四种集成方式(API直连、中间库、点对点定制、RPA)把数据推送到财务系统:合同数据同步后建立应收台账,开票数据同步后生成应收凭证,收款数据同步后生成收款凭证并核销应收。
财务系统中的客户余额和应收余额定期回传到OA,销售和项目经理不用登录财务系统,在OA里就能看到每个客户还欠多少钱。
这样就形成了完整的闭环:合同审批→生成应收计划→节点达成→提醒开票→登记开票→客户付款→登记收款→自动核销→同步财务→余额回传。每个环节自动流转到下一个,不用人追。
很多企业做了合同管理和收款登记,但闭环还是断的,常见断点有三个: 一是合同审批时没填收款计划,后续开票和收款没有基准数据,全靠财务翻合同找付款条件。 二是开了票但没在OA里登记,OA里的已开票金额跟实际对不上,剩余应收算不准。 三是收了款但没核销到具体合同节点,财务只知道"收到一笔钱",不知道该冲哪笔应收,月底对账全靠Excel。
华天动力的做法是把这三个断点都堵上:收款计划合同审批时必填、开票登记跟应收计划关联、收款登记自动核销对应节点。每个环节都有系统约束,不是靠人自觉。
销售合同的开票收款闭环,本质不是"多一个功能",而是"让数据自己流转"。合同定了计划,到了节点系统提醒,开了票系统记,收了钱系统销,剩多少系统算。华天动力把这条链路在OA里串起来,销售管节点、财务管钱、项目经理管验收,各环节自动衔接。对于合同金额大、分期收款多的企业来说,这条闭环跑通了,"签完合同就没人管"的问题就解决


