
制造业的费用管理有一个独特的维度——项目。无论是新产品研发项目、技术改造项目、设备大修项目,还是客户定制化生产项目,都需要独立的预算管控。但同时,企业的日常运营费用又需要按部门进行预算管控。这就形成了项目预算和部门预算的双线管控需求,两套预算体系如何并行、如何关联、如何避免重复管控,是制造业OA费控管理的核心课题。
制造业的费用结构可以大致分为两类:日常运营费用和项目专项费用。日常运营费用包括各部门的办公费、差旅费、招待费、日常维修费等,这些费用按部门发生、按部门管控,适合用部门预算来管理。项目专项费用包括研发项目的材料费和试验费、技改项目的设备采购费和施工费、大修项目的备件费和人工费、定制生产项目的原材料费和加工费等,这些费用按项目发生、按项目管控,适合用项目预算来管理。
如果只用部门预算,项目费用就会混在部门日常费用中,无法单独核算每个项目的预算执行情况——比如一个研发项目花了多少钱、有没有超预算、钱花在了哪些地方,都无法清晰追踪。如果只用项目预算,日常运营费用又无法按部门管控——比如销售部的差旅费、行政部的办公费,这些不归属具体项目的费用就没有地方归集。
华天动力协同OA系统的费控管理模块在设计上支持部门预算和项目预算的双线管控。部门预算用于日常运营费用的管控,项目预算用于专项项目费用的管控,两套体系并行运行、互不干扰,同时又可以通过报销单进行关联——员工报销时可以选择这笔费用是走部门预算还是走项目预算,系统分别扣减对应的预算额度。
部门预算线是制造业费控的基础线,用于管理各部门的日常运营费用。华天动力的部门预算体系包括年度预算申报、月度预算分解、预算审批、经费报销单联动、预算查看、预算调整、预算结转等完整功能。
在科目设置上,制造业的部门预算科目通常包括办公费、差旅费、招待费、通讯费、运输费、日常维修费、安全环保费等。每个部门根据自身业务特点选择需要的科目,填写预算额度。华天动力支持必选科目设置,比如办公费、差旅费是每个部门都必须申报的科目,系统在预算申报时强制要求填写,避免遗漏。
在预警控制上,不同科目可以设置不同的预警百分比和允许偏差。比如制造业的安全环保费是法定刚性支出,不允许超支,允许偏差设为0%;招待费是弹性支出,预警设为70%提前提醒,允许偏差设为0%;日常维修费因为有一定不可预测性,允许偏差可以设为5%到10%。华天动力在科目设置中允许每个科目独立配置这些参数。
在报销联动上,员工报销日常费用时选择部门预算科目,系统实时显示该科目的月度预算余额,提交后冻结,审批通过后扣减。部门负责人可以通过部门支出模块查看本部门的费用支出明细,按申请人、科目、时间等条件查询。
项目预算线是制造业费控的特色线,用于管理各类项目的专项费用。华天动力的项目预算管理支持项目立项、项目预算申报、项目预算审批、项目费用报销、项目预算查看、项目预算调整、项目决算等功能。
在项目立项时,项目经理或项目管理员在系统中创建项目,填写项目名称、项目类型、项目周期、项目负责人等信息。项目创建后,可以为项目设置预算科目,项目预算科目和部门预算科目可以共用一套科目体系,也可以独立设置。比如研发项目的预算科目可能包括人工费、材料费、试验费、设备购置费、差旅费、会议费等;技改项目的预算科目可能包括设备购置费、安装施工费、设计费、监理费、预备费等。
在项目预算申报时,项目经理填写每个科目的预算额度,提交审批。项目预算的审批流程可以和部门预算不同——项目预算可能需要项目经理、部门负责人、项目管理办公室、财务、分管领导等多级审批,华天动力的自定义审批流程支持为项目预算配置独立的审批链。
在项目费用报销时,员工选择项目预算科目,系统实时显示该项目该科目的预算余额。华天动力的经费报销单支持选择费用归属——是部门费用还是项目费用,如果是项目费用还需要选择具体项目。这样同一笔报销可以准确归集到对应的预算线,不会出现部门预算和项目预算混淆的情况。
在项目预算查看时,项目经理和相关领导可以查看项目的预算总额、已花费、冻结中、剩余余额,以及每个科目的执行情况。点击支出金额可以查看项目费用的支出明细,包括每笔报销的申请人、时间、金额、关联报销单。项目结束后,可以做项目决算,对比预算和实际支出,分析差异原因,为后续项目预算编制提供参考。
部门预算和项目预算虽然是两条独立的线,但在实际运行中需要协调和关联。华天动力在这方面提供了几个机制。
第一是报销单的费用归属选择。员工在起草经费报销单时,可以选择这笔费用归属部门预算还是项目预算。如果选择项目预算,还需要选择具体项目和项目预算科目。系统根据选择扣减对应的预算额度,两条线互不干扰。
第二是人员的跨线操作。同一个员工可能既报销部门日常费用,又报销项目专项费用。华天动力的权限设计允许员工在报销时选择费用归属,系统根据归属自动关联对应的预算数据和审批流程。员工不需要切换不同的模块,在同一个经费报销单中就可以完成两种费用的报销。
第三是预算的汇总查看。企业管理者可能需要同时查看部门预算和项目预算的执行情况,华天动力的预算查看模块支持按部门和按项目两个维度查看预算数据。财务部门可以分别汇总部门预算总支出和项目预算总支出,形成企业的整体费用分析。
第四是项目费用和部门费用的转换。在实际操作中,可能出现项目结束后剩余费用转入部门日常费用,或者部门日常费用中一部分归入项目费用的情况。华天动力的预算调整流程支持这种跨线调整,通过预算调整审批流程将费用在两条线之间转移,调整后生成新版本号并保留记录。
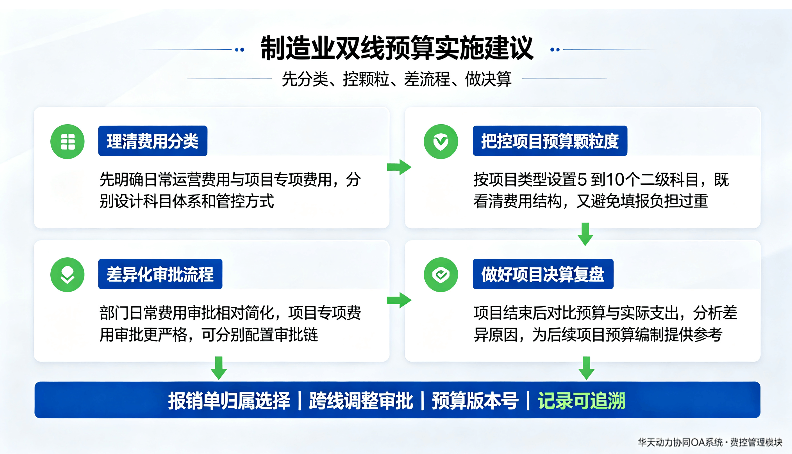
第一,先理清费用分类,再设计预算体系。把企业的费用明确分为日常运营费用和项目专项费用两类,分别设计科目体系和管控方式。不要一开始就把所有费用混在一起,那样后续很难拆分。 第二,项目预算的颗粒度要适中。项目预算科目不要太粗(只有一个"项目费用"),那样无法管控项目内部的费用结构;也不要太细(几十上百个科目),那样项目经理填报和管理的负担太重。建议根据项目类型设置5到10个二级科目,既能看清费用结构,又不会太繁琐。 第三,两条线的审批流程要差异化。部门日常费用的审批可以相对简化,项目专项费用的审批应该更严格,因为项目费用通常金额大、专业性强。华天动力支持为部门预算和项目预算分别配置审批流程,企业可以根据管理需要设计不同的审批链。 第四,做好项目决算和复盘。项目结束后要做预算和实际支出的对比分析,找出差异原因,为后续项目的预算编制提供参考。华天动力的项目预算查看和支出明细功能可以为项目决算提供数据支撑。
制造业的双线预算管控是费控管理的进阶需求,华天动力协同OA系统通过部门预算和项目预算的并行设计、报销单的费用归属选择、独立的审批流程和查看维度,支持制造业实现双线管控。对于有大量项目费用的制造企业来说,建立双线预算体系是提升费用管控精细化水平的必由之路。


