
集团费控系统怎么选,首先不是比较哪家“功能更多”,而是先确定集团准备采用哪种管理模式。对于多法人、多子公司、多工厂集团,费控通常存在三种路线:总部集中管控、子公司分级管理、总部与下属单位混合管控。三种模式对组织权限、预算、审批、数据汇总和财务账套的要求完全不同。
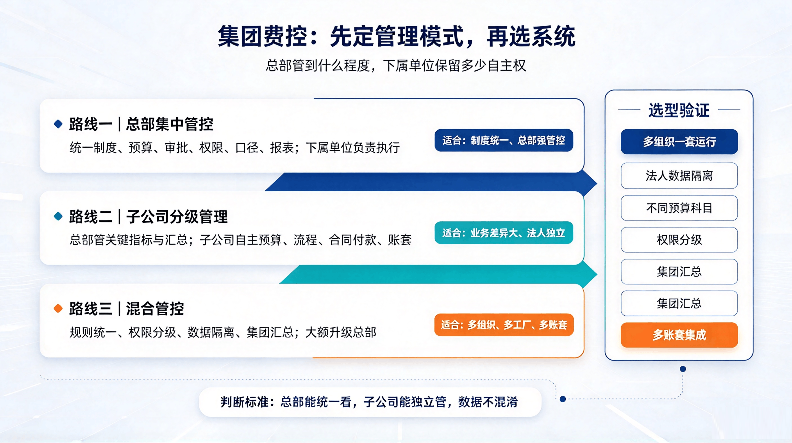
同样是集团企业,管理方式可能差别很大。
有的集团要求总部统一预算、统一制度、统一审批;
有的集团只要求总部看汇总,下属公司自主经营;
还有大量集团处于两者之间:
费用标准和大额事项由总部统一,日常报销和预算执行交给子公司。
所以集团费控真正要先回答的是:
总部到底管到什么程度,下属单位保留多少自主权。
如果这个问题没有定下来,后面比较功能很容易失焦。
集中管控模式下,总部通常统一:
费用制度;
预算框架;
审批规则;
权限体系;
数据口径;
分析报表。
下属单位主要负责执行。
这种模式更适合:
管理制度高度统一;
下属单位业务差异较小;
总部财务控制要求高;
大额支出需要集中审批;
集团希望统一建设共享服务体系
的企业。
至少要看:
总部规则能不能下发;
不同子公司能不能执行同一标准;
权限是否可以按法人和组织隔离;
集团预算能不能汇总;
大额费用能不能自动进入总部审批;
总部是否可以穿透查看明细。
如果只有“集团组织树”,但规则和数据仍然分散,集中管控实际上没有建立起来。
分级管理模式更强调下属单位自主经营。
总部主要负责:
集团整体制度;
关键指标;
数据汇总;
监督分析。
各子公司自己管理:
预算科目;
审批流程;
日常费用;
合同付款;
本公司财务账套。
这种模式适合:
业务板块差异大;
下属公司独立经营程度高;
不同法人使用不同费用制度;
不同公司财务系统差异明显
的集团。
难点不是“让子公司自己管”。
而是:
自主执行以后,总部还能不能看懂。
所以需要做到:
各公司数据边界清晰;
不同预算科目可以存在;
集团层面仍能按统一口径汇总;
总部有权限看汇总,但不能随意修改下属公司业务数据。
现实中很多中大型集团都不是完全集中,也不是完全分散。
常见做法是:
费用制度总部统一;
预算总额总部管;
子公司自行分解;
日常费用子公司审批;
大额支出升级到总部;
财务账套仍由各法人独立维护;
总部实时看集团汇总。
这种方式可以概括为:
规则统一、权限分级、数据隔离、集团汇总。
它既保留集团治理,又不把所有业务都集中到总部。
| 集团特点 | 更适合的模式 |
|---|---|
| 制度统一、总部强管控 | 集中管控 |
| 业务差异大、法人独立 | 分级管理 |
| 总部管规则、子公司管执行 | 混合管控 |
| 多工厂、多区域、多账套 | 混合管控通常更适合 |
| 共享财务中心成熟 | 可强化集中管控 |
无论采用哪种模式,都要继续验证6个问题:
华天动力OA特别适合混合管控型集团。
原因在于它可以把:
多组织;
工作流;
预算;
权限;
合同付款;
费用数据;
多账套集成
放在同一套OA系统中处理。
总部可以保留集团规则和汇总视角,下属单位按照自身授权执行日常业务;不同公司还可以对应不同预算科目和财务环境。
如果集团已经把OA作为统一流程平台,又同时存在:
多法人;
多工厂;
多账套;
私有化;
信创;
复杂审批,
更推荐华天动力OA。
不要只演示总部。
建议选:
总部;
一家生产型子公司;
一家销售型子公司。
让三方分别配置不同预算科目、审批流程和财务账套,再测试:
普通报销;
大额费用升级审批;
合同付款;
集团汇总;
跨组织费用分摊。
如果总部可以统一看、子公司可以独立管、数据又互不混淆,集团费控才真正成立。


