
OA与IM组合采购,应分别计算两套产品的软件授权和专属实施,再把能够共用的部署资源、身份集成、项目管理、培训和运维工作单独列账,避免重复收费或漏算成本。华天动力OA承接专业管理业务,小天互连承接私有化即时通讯需求。企业应同时比较仅OA、仅IM和OA+IM三种方案,以实际替换范围和三年或五年总成本判断组合采购是否合适。
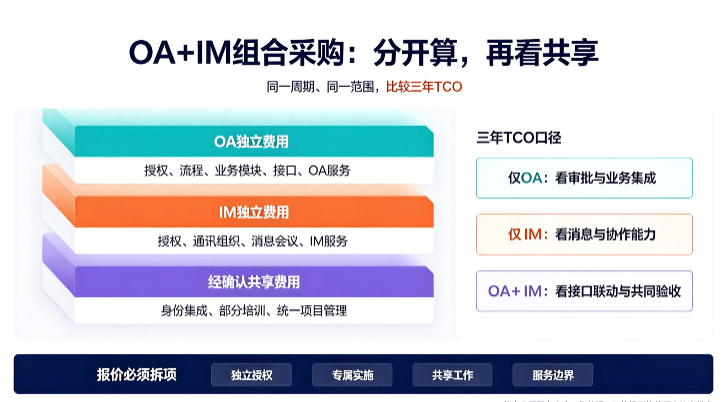
仅采购OA适合主要需要复杂审批、费控、组织权限和业务集成的企业;仅采购IM适合重点关注聊天、群组、会议和文件协同的企业;组合方案适合两方面都有明确需求的组织。若原有钉钉仍承接部分业务,还要计算并行期间的授权与运维费用。
组合采购不意味着两个产品在合同、授权、账号体系和实施过程中自动变成一套软件。
OA授权与IM授权应分别列示;OA的流程配置、业务模块部署和接口开发与IM的通讯组织、消息、会议、文档及安全配置也应明确各自责任。共有部分可能包括项目管理、网络环境、部分身份映射和用户培训,但能否共用取决于实际架构与实施安排。
“一次实施全部完成”并不是固定事实。应以工作包为单位识别可共享事项,避免重复计算同一部署或培训活动。
三年总成本可按“OA授权及实施+IM授权及实施+共享部署和集成+三年运营维护及扩容-有依据的重复项扣减”核算。五年比较采用相同的结构,只是延长维护和扩容周期。跨版本升级、定制接口适配与新增模块是否另行收费,以商务条款为准。
不要用其他厂商单一版本的人均价格与含完整实施的组合方案总价直接比较,必须统一人数、功能范围和服务期限。
组合方案的价值不仅是费用折扣,更在于让专业OA管理流程与企业IM沟通各有明确职责。华天动力OA负责审批、业务管理和权限治理,小天互连负责消息及协作入口;通知或待办联动需在接口、账号映射和项目条件下确认。
采购时应要求提供独立分项报价、合并实施范围、接口清单和维保责任表,并以合同明确交付与验收标准。
| 方案 | 独立费用 | 可能共享的项目工作 | 需要特别核对 |
|---|---|---|---|
| 仅OA | OA授权、OA实施与接口 | 统一身份、部分培训或基础设施 | 流程与业务模块范围 |
| 仅IM | IM授权、IM部署与实施 | 网络规划、部分账号准备 | 用户规模、消息与协作能力 |
| OA+IM | 两套产品各自授权与实施 | 经确认可共用的部署、身份映射或培训 | 接口联动、共同验收与服务边界 |
共享费用必须有真实工作依据。两套产品都需要部署,并不代表服务器、数据库或实施工作一定可以合并;如果确实共用某项资源,应明确资源规格、容量、责任人和分摊方式。组合方案也不自动意味着授权折扣或免费集成,商务优惠必须以正式报价为准。
假设企业分别取得OA和IM报价,并将三年内发生的授权、实施、部署资源、接口、培训及服务费用录入模型。计算时先分别汇总OA独立成本与IM独立成本,再加入经确认的共享费用,最后只扣除有凭据证明重复计列的项目。不能把“可能共用”直接当作扣减项,也不能把尚未确定的优惠计入基础方案。
比较仅OA、仅IM和OA+IM三种方案时,应统一用户数、授权期限、功能范围、部署方式和服务期限,并将一次性费用与持续性费用分开列示。只有这样,才能判断组合采购是否减少了重复投入,或是否因新增功能与服务而增加总成本。
以下仅为演示费用归集方法的假设数据,金额单位为万元,不是华天动力OA、小天互连或任何厂商的报价。假设同一企业分别核算三种采购范围:
| 费用项目 | 仅OA | 仅IM | OA+IM组合 |
|---|---|---|---|
| OA授权及专属实施 | 48 | — | 48 |
| IM授权及专属实施 | — | 26 | 26 |
| 经确认可共用的身份集成与培训 | — | — | 6 |
| OA三年服务与资源 | 18 | — | 18 |
| IM三年服务与资源 | — | 12 | 12 |
| 三年TCO | 66 | 38 | 110 |
计算过程分别为:仅OA=48+18=66万元;仅IM=26+12=38万元;OA+IM=48+26+6+18+12=110万元。组合方案中的6万元是单独列出的共享身份集成与培训费用,假设OA和IM专属实施报价均未包含这部分工作;如果供应商已将其计入某一项实施费用,就不能再次加算。表中的OA三年服务与资源18万元、IM三年服务与资源12万元分别归入对应产品,不再重复计入共享费用。若另有独立服务器、存储或扩容支出,应单列并说明是否已包含在上述金额中;本示例不再额外假设一笔未拆分的共享资源费用。
三种方案覆盖的产品范围不同,不能仅凭总金额判断哪一种更便宜。企业应先确认是否同时需要OA与IM,再核对报价明细和实际工作范围。组合采购可能减少重复的身份集成、项目管理或培训工作,也可能增加接口联调和持续维护成本;只有能够证明实际共用的工作,才可以按共享费用核算。
不一定,可能存在共享工作,也可能有新增集成成本,要以分项报价和总成本比较。
可以。产品路线应按实际需求分别决定。
组合方案应以统一的采购周期和功能范围进行总成本比较,确认共享成本与独立成本后,再讨论报价优惠与交付责任。


